不少车主都有这样的固有认知:交通事故经交警部门认定自己无责,就不用承担任何赔偿责任。然而,司法实践并非一概如此。襄阳中院本期《庭畔说法》,通过一则生效判决,提醒广大车主:交强险属于法定强制保险,车辆未依法投保交强险,即便在事故中无责,仍需在交强险无责限额内承担赔偿责任。
案情回顾
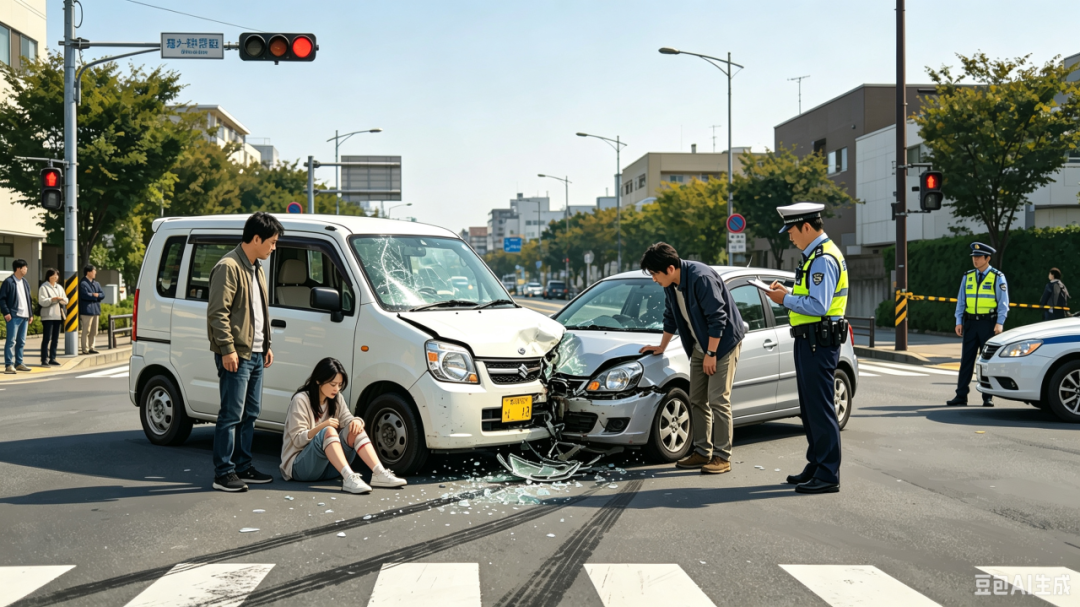
某日14时58分许,覃某驾驶小型普通客车与熊某龙驾驶的小型轿车相撞,造成覃某车辆乘车人李某梅受伤。经交警部门认定,覃某驾驶机动车未按交通信号通行,是事故发生的根本原因,承担事故全部责任;熊某龙驾驶未定期安全技术检验、未投保交强险的机动车上路行驶,但与事故发生无直接因果关系,不承担事故责任。
事故发生后,李某梅被送至襄阳市某医院检查治疗,共住院13天,支出医疗费21565.94元。经襄阳某司法鉴定中心鉴定,李某梅损伤构成十级伤残。李某梅因赔偿事宜与熊某龙协商未果,诉至法院,请求熊某龙在交强险范围内赔偿伤残赔偿金18000元及医药费1800元。熊某龙辩称其在事故中无责任,不应承担赔偿责任。
法院裁判
襄阳市樊城区人民法院经审理认为:投保交强险是机动车所有人、管理人的法定义务。根据《中华人民共和国道路交通安全法》第七十六条规定,机动车发生交通事故造成人身伤亡、财产损失的,由保险公司在交强险责任限额范围内予以赔偿。《机动车交通事故责任强制保险条例》第二十三条第一款规定,交强险责任限额分为有责赔偿限额与无责赔偿限额。
本案中,熊某龙虽无事故责任,但其车辆在投保交强险的前提下,承保的保险公司应在交强险无责任赔偿限额内承担赔偿责任。然而,事故发生时,熊某龙驾驶车辆未购买交强险。根据《最高人民法院关于审理道路交通事故损害赔偿案件适用法律若干问题的解释》第十六条第一款规定,未依法投保交强险的机动车发生交通事故造成损害,当事人请求投保义务人在交强险责任限额范围内予以赔偿的,人民法院应予支持。
因此,李某梅诉请熊某龙在交强险责任限额内予以赔偿,于法有据,应予支持。根据案涉事故责任划分及投保情况,本次事故给李某梅造成的损失,应由熊某龙在交强险无责赔付限额内赔偿死亡伤残金18000元、医疗费1800元,合计19800元。
法官后语
一、交强险无责赔付,是法定兜底保障,不等同于侵权过错赔偿
交强险并非普通商业保险,其核心目的在于为交通事故受害人提供基础性、兜底性的权益保障,确保受害人能够及时获得经济救济,分散社会风险。实践中,不少车主存在“无责即不赔”的认知误区,殊不知,责任划分仅确定侵权过错责任,并不能免除无责方交强险项下的法定赔付义务。
《机动车交通事故责任强制保险条例》明确规定,在我国境内道路上行驶的机动车所有人或管理人,必须依法投保交强险。由此可见,投保交强险是机动车所有人、管理人的法定义务,是为交通事故受害人兜底的强制保障,而非可选择的商业行为。第二十一条进一步明确,被保险机动车发生交通事故造成本车人员、被保险人以外的受害人损害的,保险公司需在交强险责任限额内依法赔偿。第二十三条则设定了“无责任的赔偿限额”,这意味着,即便无责,只要机动车参与事故、与受害人的损害之间存在因果关系,就需在交强险无责赔付限额内承担赔偿责任,这并非基于侵权过错,而是交强险制度基于公共政策的强制安排,目的是让受害人在任何情形下都能获得最低限度的救济。若投保了交强险,该部分赔偿由保险公司承担,投保人无需出钱,也不会影响保费;超出无责限额的损失,全部由全责方及其商业险承担。
二、未投保交强险,无责方需代为承担本应由保险公司赔付的款项
本案的特殊性在于,无责方熊某龙未依法投保交强险。《最高人民法院关于审理道路交通事故损害赔偿案件适用法律若干问题的解释》第十六条第一款规定:“未依法投保交强险的机动车发生交通事故造成损害,当事人请求投保义务人在交强险责任限额范围内予以赔偿的,人民法院应予支持。”该条的规范意旨在于:投保义务人因怠于履行法定义务,导致受害人丧失了本可从交强险中获得的基础赔偿,故投保义务人应在交强险责任限额内替代保险公司承担赔偿责任。这一规则是督促所有车主严格履行投保义务的重要手段。
实务提示
1
脱保上路面临双重惩戒。
根据《中华人民共和国道路交通安全法》第九十八条,未按规定投保交强险的,公安机关交通管理部门可扣留车辆至投保后,并处依照规定投保最低责任限额应缴纳保险费2倍的罚款。
2
无责赔付有适用前提。
并非所有无责情形都需赔付,只有当车辆与受害人损害存在法律上的因果关系,才会触发无责赔付。
3
无责赔付未必顶格。
多车致第三人损害时,若总损失未超过全部交强险限额之和,各车交强险按“各自限额 ÷ 总限额之和”的比例分摊损失,无责车也需在其无责限额内按比例赔偿;只有总损失超出各方交强险限额之和时,无责车的交强险才需在无责赔付限额内足额赔付,超出部分由侵权人按责任比例承担。
法院提醒
交通事故发生后,受害人往往面临医疗费用垫付、收入中断等多重困境,交强险的无责赔付规则确保了受害人即便在对方无责的情形下,仍能获得基础性的经济救济,避免因侵权人赔偿能力不足而陷入困境。这一制度安排体现了法律对弱势群体的人文关怀与社会连带思想——将机动车运行带来的社会风险在全社会范围内予以分散,而非由个别受害人独自承受。
在此提醒所有车主:务必依法投保交强险,摒弃侥幸心理,既是遵守法律义务,也是规避自身风险的关键!
终审:吕昊
案情回顾
某日14时58分许,覃某驾驶小型普通客车与熊某龙驾驶的小型轿车相撞,造成覃某车辆乘车人李某梅受伤。经交警部门认定,覃某驾驶机动车未按交通信号通行,是事故发生的根本原因,承担事故全部责任;熊某龙驾驶未定期安全技术检验、未投保交强险的机动车上路行驶,但与事故发生无直接因果关系,不承担事故责任。
事故发生后,李某梅被送至襄阳市某医院检查治疗,共住院13天,支出医疗费21565.94元。经襄阳某司法鉴定中心鉴定,李某梅损伤构成十级伤残。李某梅因赔偿事宜与熊某龙协商未果,诉至法院,请求熊某龙在交强险范围内赔偿伤残赔偿金18000元及医药费1800元。熊某龙辩称其在事故中无责任,不应承担赔偿责任。
法院裁判
襄阳市樊城区人民法院经审理认为:投保交强险是机动车所有人、管理人的法定义务。根据《中华人民共和国道路交通安全法》第七十六条规定,机动车发生交通事故造成人身伤亡、财产损失的,由保险公司在交强险责任限额范围内予以赔偿。《机动车交通事故责任强制保险条例》第二十三条第一款规定,交强险责任限额分为有责赔偿限额与无责赔偿限额。
本案中,熊某龙虽无事故责任,但其车辆在投保交强险的前提下,承保的保险公司应在交强险无责任赔偿限额内承担赔偿责任。然而,事故发生时,熊某龙驾驶车辆未购买交强险。根据《最高人民法院关于审理道路交通事故损害赔偿案件适用法律若干问题的解释》第十六条第一款规定,未依法投保交强险的机动车发生交通事故造成损害,当事人请求投保义务人在交强险责任限额范围内予以赔偿的,人民法院应予支持。
因此,李某梅诉请熊某龙在交强险责任限额内予以赔偿,于法有据,应予支持。根据案涉事故责任划分及投保情况,本次事故给李某梅造成的损失,应由熊某龙在交强险无责赔付限额内赔偿死亡伤残金18000元、医疗费1800元,合计19800元。
法官后语
一、交强险无责赔付,是法定兜底保障,不等同于侵权过错赔偿
交强险并非普通商业保险,其核心目的在于为交通事故受害人提供基础性、兜底性的权益保障,确保受害人能够及时获得经济救济,分散社会风险。实践中,不少车主存在“无责即不赔”的认知误区,殊不知,责任划分仅确定侵权过错责任,并不能免除无责方交强险项下的法定赔付义务。
《机动车交通事故责任强制保险条例》明确规定,在我国境内道路上行驶的机动车所有人或管理人,必须依法投保交强险。由此可见,投保交强险是机动车所有人、管理人的法定义务,是为交通事故受害人兜底的强制保障,而非可选择的商业行为。第二十一条进一步明确,被保险机动车发生交通事故造成本车人员、被保险人以外的受害人损害的,保险公司需在交强险责任限额内依法赔偿。第二十三条则设定了“无责任的赔偿限额”,这意味着,即便无责,只要机动车参与事故、与受害人的损害之间存在因果关系,就需在交强险无责赔付限额内承担赔偿责任,这并非基于侵权过错,而是交强险制度基于公共政策的强制安排,目的是让受害人在任何情形下都能获得最低限度的救济。若投保了交强险,该部分赔偿由保险公司承担,投保人无需出钱,也不会影响保费;超出无责限额的损失,全部由全责方及其商业险承担。
二、未投保交强险,无责方需代为承担本应由保险公司赔付的款项
本案的特殊性在于,无责方熊某龙未依法投保交强险。《最高人民法院关于审理道路交通事故损害赔偿案件适用法律若干问题的解释》第十六条第一款规定:“未依法投保交强险的机动车发生交通事故造成损害,当事人请求投保义务人在交强险责任限额范围内予以赔偿的,人民法院应予支持。”该条的规范意旨在于:投保义务人因怠于履行法定义务,导致受害人丧失了本可从交强险中获得的基础赔偿,故投保义务人应在交强险责任限额内替代保险公司承担赔偿责任。这一规则是督促所有车主严格履行投保义务的重要手段。
实务提示
1
脱保上路面临双重惩戒。
根据《中华人民共和国道路交通安全法》第九十八条,未按规定投保交强险的,公安机关交通管理部门可扣留车辆至投保后,并处依照规定投保最低责任限额应缴纳保险费2倍的罚款。
2
无责赔付有适用前提。
并非所有无责情形都需赔付,只有当车辆与受害人损害存在法律上的因果关系,才会触发无责赔付。
3
无责赔付未必顶格。
多车致第三人损害时,若总损失未超过全部交强险限额之和,各车交强险按“各自限额 ÷ 总限额之和”的比例分摊损失,无责车也需在其无责限额内按比例赔偿;只有总损失超出各方交强险限额之和时,无责车的交强险才需在无责赔付限额内足额赔付,超出部分由侵权人按责任比例承担。
法院提醒
交通事故发生后,受害人往往面临医疗费用垫付、收入中断等多重困境,交强险的无责赔付规则确保了受害人即便在对方无责的情形下,仍能获得基础性的经济救济,避免因侵权人赔偿能力不足而陷入困境。这一制度安排体现了法律对弱势群体的人文关怀与社会连带思想——将机动车运行带来的社会风险在全社会范围内予以分散,而非由个别受害人独自承受。
在此提醒所有车主:务必依法投保交强险,摒弃侥幸心理,既是遵守法律义务,也是规避自身风险的关键!
人物简介 /Profile/
案件承办人
周艳
樊城法院太平店法庭负责人
案例编写人
付瑞璇
樊城法院太平店法庭法官助理
案例编写人
程雅洁
襄阳中院研究室科员
终审:吕昊