不少车主将家用车
注册网约车接单补贴家用
心里想着
只要出事那一刻没有接单
保险公司就得理赔
但实际情况真的如此吗?
......
近日,仙桃法院依法审结一起保险纠纷案。
基本案情
胡某为自己名下新能源小汽车向某保险公司投保新能源汽车商业保险,车辆使用性质登记为家庭自用汽车,保险期间自2024年10月至2025年10月。投保时,保险公司已对保险条款中的免责条款进行加粗提示,胡某签署投保人声明,确认收到保险条款及《免责事项说明书》,保险人已对免责条款内容及法律后果作出明确说明。2025年5月,胡某驾驶该车辆行驶遭遇道路积水后车辆熄火,产生车辆损失、评估费、拖车费等各项费用合计21000余元。胡某向保险公司申请理赔。
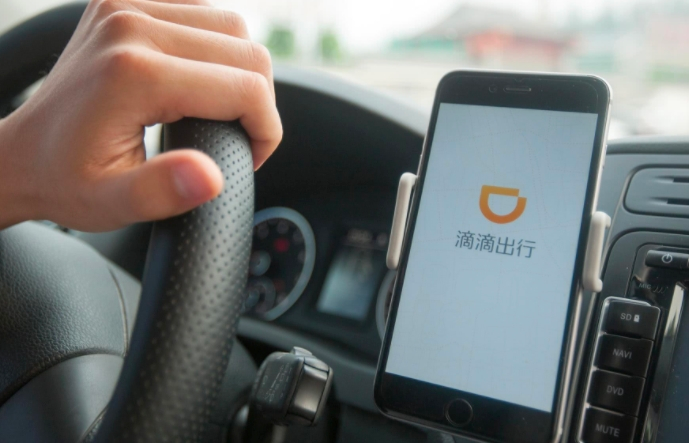
保险公司经调查发现,胡某手机上的“滴滴出行”“哈啰出行”APP中,在事故发生前存在大量网约车完成订单记录。车辆于2020年12月购买,至事故发生时行驶总里程已超32万公里,日均行驶里程远超普通家用车。保险公司以车辆擅自改变使用性质从事网约车营运、危险程度显著增加且未履行通知义务为由拒绝赔付。
2025年11月,胡某诉至仙桃法院,请求判令保险公司赔偿全部损失共计21000余元。在庭审中,胡某辩称,自己只是偶尔接单,且事故发生时并未在营运,保险公司应当予以理赔。
法院审理
仙桃法院经审理认为,本案争议焦点有三:一是案涉车辆是否属于改变使用性质、造成危险程度显著增加;二是保险公司拒赔理由是否成立;三是保险公司是否对免责条款尽到提示和明确说明义务。
第一,胡某投保时车辆登记为家庭自用,但在保险期间通过网约车平台接单从事营利性营运活动。网约车营运改变车辆用途与使用范围,大幅提高车辆使用频率,事故风险显著上升,不属于保险订立时保险公司能够预见的家用承保风险。虽然胡某称只是偶尔接单,但结合几十万的总行驶里程,足以认定车辆危险程度已经显著增加,事故发生时是否正在接单营运,不影响该事实认定。
第二,依据《中华人民共和国保险法》第五十二条,保险标的危险程度显著增加,被保险人负有及时通知保险人的法定义务。被保险人未履行通知义务,因危险程度显著增加发生保险事故的,保险人不承担赔偿保险金的责任。家用车辆保费是按照非营运风险测算,营运车辆风险更高,对应保费标准也不同。胡某私自将家用新能源汽车用于网约车营运却未告知保险公司,保险公司有权拒赔。
第三,保险公司在保险条款中将该免责内容进行加黑加粗提示,投保单、单独的投保人声明中胡某均签字确认,能够证明保险公司已尽提示及明确说明义务,该免责条款合法有效,对双方具有约束力。
最终,仙桃法院依法判决驳回胡某全部诉讼请求。该判决现已生效。
现实生活中,不少私家车主为补贴家用,将家庭自用车辆注册网约车平台接单,但存在一个普遍认知误区:只要事故发生的时候没有跑营运,保险公司就必须承担理赔责任。这一理解是错误的。保险法上判断“危险程度显著增加”,考察的是保险期间内车辆的实际使用状态,而不是事故发生那一刻有没有载客营运。家用车辆保险的保费、承保风险,是按照日常家庭出行的使用场景测算。一旦车辆投入网约车营运,行驶里程、出车频次大幅提高,车辆损耗、交通事故发生概率随之上升,整体危险水平已经发生根本性变化,即便事故发生时没有接单,也不改变风险显著增加的客观事实。
在这里要厘清两个关键点:
第一,改变车辆使用性质从事营运,属于法定需要告知保险公司的情形。不是简单“瞒着就行”,《中华人民共和国保险法》第五十二条明确赋予被保险人通知义务。车主可以选择向保险公司如实报备,变更车辆使用性质,按营运车辆标准缴纳保费,将营运风险纳入保险保障;但不能一边按家用车缴纳低保费,一边实际从事高风险营运活动。
第二,“偶尔接单”不等于风险没有上升。法院会结合接单数量、车辆总行驶里程、日均行驶里程等客观证据综合评判风险变化,并非只有全天候全职跑网约车才会认定危险程度显著增加。
在此郑重提醒广大车主:保险合同不仅是出险后的理赔依据,更是明确双方权利义务的契约。车辆用途发生重大变化,一定要及时和保险公司沟通。如果擅自改变车辆使用性质却不履行告知义务,发生事故后商业险将面临拒赔,所有经济损失只能自行承担,得不偿失。
《中华人民共和国保险法》
第五十二条 在合同有效期内,保险标的的危险程度显著增加的,被保险人应当按照合同约定及时通知保险人,保险人可以按照合同约定增加保险费或者解除合同。保险人解除合同的,应当将已收取的保险费,按照合同约定扣除自保险责任开始之日起至合同解除之日止应收的部分后,退还投保人。
被保险人未履行前款规定的通知义务的,因保险标的的危险程度显著增加而发生的保险事故,保险人不承担赔偿保险金的责任。
《最高人民法院关于适用〈中华人民共和国保险法〉若干问题的解释(四)》
第四条 人民法院认定保险标的是否构成保险法第四十九条、第五十二条规定的“危险程度显著增加”时,应当综合考虑以下因素:(一)保险标的用途的改变;(二)保险标的使用范围的改变;(三)保险标的所处环境的变化;(四)保险标的因改装等原因引起的变化;(五)保险标的使用人或者管理人的改变;(六)危险程度增加持续的时间;(七)其他可能导致危险程度显著增加的因素。
保险标的危险程度虽然增加,但增加的危险属于保险合同订立时保险人预见或者应当预见的保险合同承保范围的,不构成危险程度显著增加。
END
初审:胡 旺
核稿:尹玲玲
往期回顾
注册网约车接单补贴家用
心里想着
只要出事那一刻没有接单
保险公司就得理赔
但实际情况真的如此吗?
......
近日,仙桃法院依法审结一起保险纠纷案。
基本案情
胡某为自己名下新能源小汽车向某保险公司投保新能源汽车商业保险,车辆使用性质登记为家庭自用汽车,保险期间自2024年10月至2025年10月。投保时,保险公司已对保险条款中的免责条款进行加粗提示,胡某签署投保人声明,确认收到保险条款及《免责事项说明书》,保险人已对免责条款内容及法律后果作出明确说明。2025年5月,胡某驾驶该车辆行驶遭遇道路积水后车辆熄火,产生车辆损失、评估费、拖车费等各项费用合计21000余元。胡某向保险公司申请理赔。
保险公司经调查发现,胡某手机上的“滴滴出行”“哈啰出行”APP中,在事故发生前存在大量网约车完成订单记录。车辆于2020年12月购买,至事故发生时行驶总里程已超32万公里,日均行驶里程远超普通家用车。保险公司以车辆擅自改变使用性质从事网约车营运、危险程度显著增加且未履行通知义务为由拒绝赔付。
2025年11月,胡某诉至仙桃法院,请求判令保险公司赔偿全部损失共计21000余元。在庭审中,胡某辩称,自己只是偶尔接单,且事故发生时并未在营运,保险公司应当予以理赔。
法院审理
仙桃法院经审理认为,本案争议焦点有三:一是案涉车辆是否属于改变使用性质、造成危险程度显著增加;二是保险公司拒赔理由是否成立;三是保险公司是否对免责条款尽到提示和明确说明义务。
第一,胡某投保时车辆登记为家庭自用,但在保险期间通过网约车平台接单从事营利性营运活动。网约车营运改变车辆用途与使用范围,大幅提高车辆使用频率,事故风险显著上升,不属于保险订立时保险公司能够预见的家用承保风险。虽然胡某称只是偶尔接单,但结合几十万的总行驶里程,足以认定车辆危险程度已经显著增加,事故发生时是否正在接单营运,不影响该事实认定。
第二,依据《中华人民共和国保险法》第五十二条,保险标的危险程度显著增加,被保险人负有及时通知保险人的法定义务。被保险人未履行通知义务,因危险程度显著增加发生保险事故的,保险人不承担赔偿保险金的责任。家用车辆保费是按照非营运风险测算,营运车辆风险更高,对应保费标准也不同。胡某私自将家用新能源汽车用于网约车营运却未告知保险公司,保险公司有权拒赔。
第三,保险公司在保险条款中将该免责内容进行加黑加粗提示,投保单、单独的投保人声明中胡某均签字确认,能够证明保险公司已尽提示及明确说明义务,该免责条款合法有效,对双方具有约束力。
最终,仙桃法院依法判决驳回胡某全部诉讼请求。该判决现已生效。
现实生活中,不少私家车主为补贴家用,将家庭自用车辆注册网约车平台接单,但存在一个普遍认知误区:只要事故发生的时候没有跑营运,保险公司就必须承担理赔责任。这一理解是错误的。保险法上判断“危险程度显著增加”,考察的是保险期间内车辆的实际使用状态,而不是事故发生那一刻有没有载客营运。家用车辆保险的保费、承保风险,是按照日常家庭出行的使用场景测算。一旦车辆投入网约车营运,行驶里程、出车频次大幅提高,车辆损耗、交通事故发生概率随之上升,整体危险水平已经发生根本性变化,即便事故发生时没有接单,也不改变风险显著增加的客观事实。
在这里要厘清两个关键点:
第一,改变车辆使用性质从事营运,属于法定需要告知保险公司的情形。不是简单“瞒着就行”,《中华人民共和国保险法》第五十二条明确赋予被保险人通知义务。车主可以选择向保险公司如实报备,变更车辆使用性质,按营运车辆标准缴纳保费,将营运风险纳入保险保障;但不能一边按家用车缴纳低保费,一边实际从事高风险营运活动。
第二,“偶尔接单”不等于风险没有上升。法院会结合接单数量、车辆总行驶里程、日均行驶里程等客观证据综合评判风险变化,并非只有全天候全职跑网约车才会认定危险程度显著增加。
在此郑重提醒广大车主:保险合同不仅是出险后的理赔依据,更是明确双方权利义务的契约。车辆用途发生重大变化,一定要及时和保险公司沟通。如果擅自改变车辆使用性质却不履行告知义务,发生事故后商业险将面临拒赔,所有经济损失只能自行承担,得不偿失。
《中华人民共和国保险法》
第五十二条 在合同有效期内,保险标的的危险程度显著增加的,被保险人应当按照合同约定及时通知保险人,保险人可以按照合同约定增加保险费或者解除合同。保险人解除合同的,应当将已收取的保险费,按照合同约定扣除自保险责任开始之日起至合同解除之日止应收的部分后,退还投保人。
被保险人未履行前款规定的通知义务的,因保险标的的危险程度显著增加而发生的保险事故,保险人不承担赔偿保险金的责任。
《最高人民法院关于适用〈中华人民共和国保险法〉若干问题的解释(四)》
第四条 人民法院认定保险标的是否构成保险法第四十九条、第五十二条规定的“危险程度显著增加”时,应当综合考虑以下因素:(一)保险标的用途的改变;(二)保险标的使用范围的改变;(三)保险标的所处环境的变化;(四)保险标的因改装等原因引起的变化;(五)保险标的使用人或者管理人的改变;(六)危险程度增加持续的时间;(七)其他可能导致危险程度显著增加的因素。
保险标的危险程度虽然增加,但增加的危险属于保险合同订立时保险人预见或者应当预见的保险合同承保范围的,不构成危险程度显著增加。
END
初审:胡 旺
核稿:尹玲玲
往期回顾
别忘了点赞+在看哦!