2023年修订的新《中华人民共和国公司法》第五十一条首次在立法层面确立董事会对股东出资的核查与催缴义务,并规定:未及时履行该项义务、给公司造成损失的,负有责任的董事应当承担赔偿责任。第52条配套确立股东失权制度。此前,斯曼特微显示科技(深圳)有限公司案((2018)最高法民再366号)曾判令六名董事对股东欠缴出资承担全额连带责任;经最高人民检察院抗诉,最高人民法院于2025年1月6日作出第二次再审判决((2022)最高法民再232号),改判三名董事对公司损失的10%承担共同赔偿责任。条文既立,争点亦生。
本文分上下两篇:上篇为义务的定性与履行:讨论催缴义务的定性、触发、主体、内容与裁量,即义务如何成立、如何履行;下篇为责任的构造与应对:讨论董事责任的规范基础、形态分配与实务应对,即违反义务的后果如何、又该如何应对。
一、催缴义务的法律性质
新《中华人民共和国公司法》第五十一条通篇未使用“忠实义务”“勤勉义务”的表述,义务性质属解释问题。该定性具有实益:二者在审查标准、举证责任及商业判断规则的适用上差异显著——忠实义务的审查围绕利益冲突与谋取私利,规范成熟、证明责任近似侵权;勤勉义务则在“是否履行”“行为与损害的因果关系”上更为复杂,且常受商业判断规则的保护。
通说采勤勉义务说。王毓莹教授论证:催缴义务首先属于信义义务,因董事对是否催缴、如何催缴、催缴数额及宽限期享有裁量权,契合信义关系中受托人享有自由裁量权的构造;其次应归入勤勉义务,该催缴不涉及董事自身利益,通常不构成利益冲突或利益取得,与忠实义务的品格不符。针对“立法既已规定,义务属性是否随之变更”之质疑,其回应为:信义义务本具强制性,立法将勤勉义务的具体类型予以固定,系立法进步而非性质变更。该立场与最高人民法院民事审判第二庭对《公司法司法解释(三)》第十三条第4款的解读一致。少数说为监督义务说,主张催缴属监督义务,其性质视董事是否“明知”而定;该说以主观知情作为区分标准,易致忠实义务边界泛化。王毓莹教授批评其将使“规范性的信义义务沦为道义义务”,本文赞同。
真正的争议集中于一点:董事兼具股东身份时,催缴义务是否呈现忠实义务面向。刘斌教授认为,催缴义务主要属勤勉义务,但董事同时为公司股东时,为回避利益冲突,该义务亦具有忠实义务色彩;其并强调该义务系法定义务,不得约定排除。王艺璇博士以“内外双面”概括其构造:对内系董事对公司履行勤勉义务,对外系代公司行使对股东的出资请求权,故董事催缴并非“代股东清偿”,而是公司行使契约与组织法上的正当请求权。
本文认为,宜采“以勤勉义务为原则的复合构造”:原则上定性为勤勉义务,据此适用商业判断规则、合理注意标准及相应举证规则;在董事兼具股东身份等存在真实利益冲突的例外情形下,承认其忠实义务面向。此一定性直接决定董事能否以商业判断免责、由何方承担举证责任,其意义远高于概念标签本身。
二、催缴义务的触发事由
新《中华人民共和国公司法》第五十一条字面仅及于“股东未按期足额缴纳公司章程规定的出资”,即届期未缴。届期之外何种情形触发核查与催缴,存在分歧。
表1 触发事由之争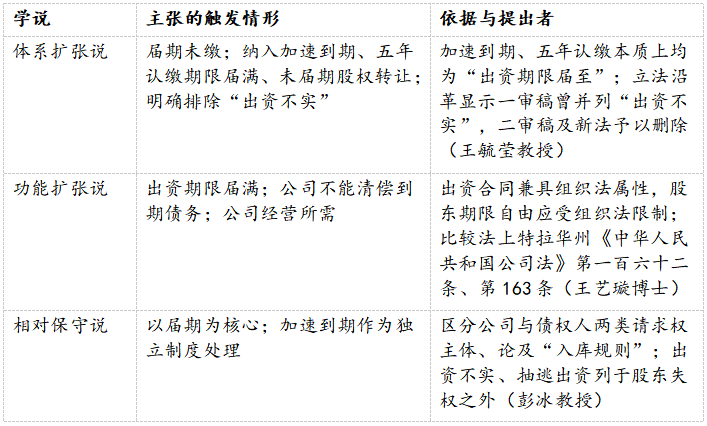
三种理解的分野,在于对新《中华人民共和国公司法》第五十一条作文义解释抑或目的、体系解释。其实务意义在于:出资尚未届期,而公司已“经营所需”或“不能清偿到期债务”时,董事是否负有核查、催缴义务,进而是否可能因未催缴而担责。
王毓莹教授主张将加速到期、五年认缴、未届期股权转让一并纳入,并以立法沿革为由排除“出资不实”——后者自1993年《中华人民共和国公司法》以来已形成成熟规则与审判经验,纳入催缴、失权体系将破坏规则稳定。王艺璇博士援引特拉华州《中华人民共和国公司法》第一百六十二条、第163条,主张公司在“经营所需”时亦得请求股东出资,惟其亦设限:公司须证明经营所需、经决议程序并平等对待多数欠缴股东。彭冰教授最为克制,将加速到期作为独立制度处理,区分公司与债权人两条请求权路径,讨论债权人加速到期的“入库”问题,未当然将其纳入董事催缴。
本文主张“文义为底线、体系作有限扩张”:届期未缴为当然情形,加速到期、五年认缴可依体系解释纳入;“公司经营所需”虽有比较法与学理支撑,但入法宜慎——其与第54条加速到期功能部分重叠,且可能过度侵蚀股东期限利益;若予采纳,须以较严格的公司证明责任与程序约束为前提。
三、催缴义务的履行主体
新《中华人民共和国公司法》第五十一条以“董事会”为核查主体,第五十二条另现“公司”“董事会决议”之表述,主体未尽统一。
表2 履行主体与责任归属之争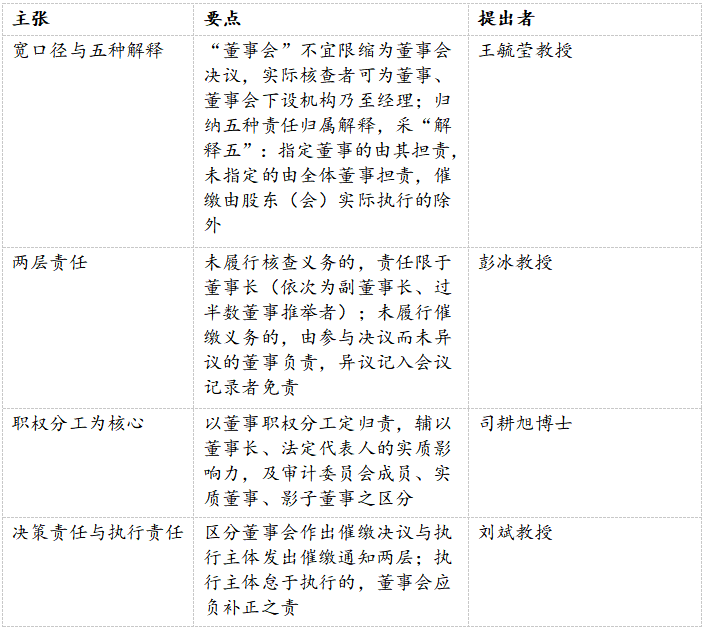
关键问题是追责范围的宽窄。彭冰教授的“两层责任”最为清晰、可操作:核查须由董事长召集、主持董事会,故未核查的责任限于董事长;催缴须经董事会决议,故未催缴的责任及于参与决议而未异议的董事。惟王毓莹教授指出:立法仅明定“董事会核查”,其后催缴、失权的主体未予明确,实践中可能出现“全程无董事会参与、由股东会甚至控股股东包办”之情形,单一以董事长归责的框架恐难应对。
本文主张采取差异化、个案化的归责路径,反对“一锅端”——以职权分工与程序参与为双重标准:参与董事会决议而未提异议者负责,董事长对未将核查事项列入议程负责,其余董事以监督义务为限兜底。司耕旭博士整理的审判经验可资参考:法院认定董事个人责任时,通常考量其实际职权范围、参与治理程度、是否领取薪酬、董事会人数及兼职情况;证券虚假陈述案件中,亦依董事的专业知识、职能定位、知情程度与主观态度作分层认定。审计委员会成员是否负催缴义务,取决于公司内部职权划分;职工董事一般不负催缴义务。上述经验,对第51条项下的责任认定具有直接的借鉴价值。
四、核查义务的内容与时点
董事的核查的程度与频次,同样存在分歧。
表3 核查内容与时点之争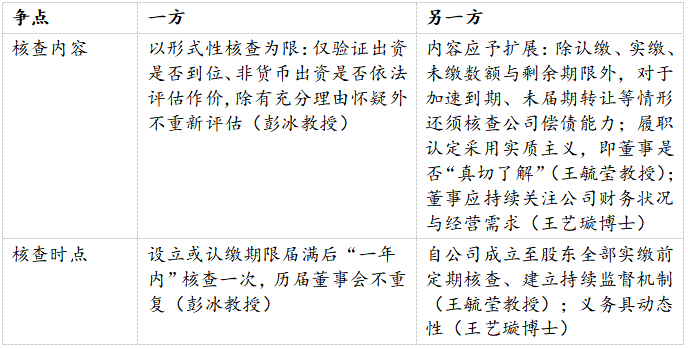
本文倾向于折中:核查以形式性核查为原则,以免对董事“强人所难”、徒增重复劳动;但出现“重大异常或合理怀疑”时,升格为实质审查。此一“升降格”机制,与“合理信赖”的尺度相衔接——董事原则上可合理信赖专业机构的评估,惟当专业意见与行业惯例明显背离时,不得再以信赖为由免责。至于时点,彭冰的“一年期”便于操作、可预期,然若将其等同于义务之全部,则使一项持续的注意义务降格为一次性动作。较为稳妥的调和是:以“合格事件触发+一年期”为问责底线,以勤勉义务的“持续注意”为义务的实质内容,但不轻易仅以“未持续注意”单独追责。由此,“负有责任的董事”亦可得以识别:以职权分工与程序参与为双重标准,参与决议未异议者负责,董事长对未列议程负责,其余董事以监督义务为限兜底。
五、催缴义务的强制性与裁量权
新《中华人民共和国公司法》第五十一条、第五十二条对核查与催缴均用“应当”,似为强制性义务;第五十二条又规定“可以”在催缴书中载明宽限期,似留裁量空间。由此生问:宽限期可否设定为十年乃至更久,是否架空催缴制度。
强制说认为,届期即应催缴,不催即违法,宽限期不得滥用。王毓莹教授则从商业实践质疑,并设三种情形:其一,公司急需资金而股东认缴届期,不催将危及偿债或错失发展机会,此时董事多会主动催缴,第五十一条成为其履职依据;其二,公司资金充裕、经营向好,催与不催于可预见期间均无影响,不催亦不触发第五十一条第二款的责任;其三,欠缴股东为公司重要合作方乃至持股51%的母公司,催缴乃至失权可能导致公司丧失客户或全部业务,此时“两害相权”,公司可能选择不催。据此,其主张公司对届期股东是否催缴应有权依据自身情况裁量,“届期必须严格履行催缴义务”并不符合商业实践,设定较长宽限期未必违法,机械地将第五十一条解为强制性规定,可能造成法律对商业的过度介入。
本文认为,宜采用“底线强制+宽限期裁量”:催缴(且采书面形式)系董事不可放弃的底线义务,就此具有强制性;是否启动失权、宽限期长短则属商业判断,只要建立在无利害关系、充分知情、善意决策的基础上,即应受商业判断规则保护。如此既可守住“该催必催”的底线,又为公司保留“如何催”的裁量空间。于实务而言,董事应确保催缴的书面留痕,宽限期与失权决策须有可查证的商业理由支撑。
上篇所论,皆为“义务”一侧的问题:催缴义务宜定性为以勤勉义务为原则的复合义务;其触发以届期未缴为底线、可依体系解释有限扩张;其履行主体应采用职权分工与程序参与的双重标准;其内容以形式核查为原则、于重大异常时升格为实质审查;其强制性与裁量权,则以“底线强制+宽限期裁量”为平衡。惟义务既已界定,违反义务的后果——责任的规范基础、损失范围与形态分配——尚待下篇展开。
董事催缴出资义务的解释与适用(上篇)——以新《公司法》第五十一条为中心
作者:但曦 于静 杨明行来源:大成深圳办公室
2023年修订的新《中华人民共和国公司法》第五十一条首次在立法层面确立董事会对股东出资的核查与催缴义务,并规定:未及时履行该项义务、给公司造成损失的,负有责任的董事应当承担赔偿责任。