一个创始人朋友前年离的婚。公司是他的,股权也在他名下。离婚协议里写得很清楚:股权归男方,女方拿一笔现金补偿,两人和平分手。
去年他把公司一部分股权卖给了投资人,套现离场。结果过户申报时被税务局拦下来:要补一笔个税,金额不小。
他很懵。离婚时不是已经"分干净"了吗?分割股权不是不征税吗?怎么现在又冒出一笔税?
这就是今天要讲的误区:分割时免税,不等于永远免税。婚变这道坎,税不在离婚那一刻收你,而在你将来动这笔股权的时候等着你。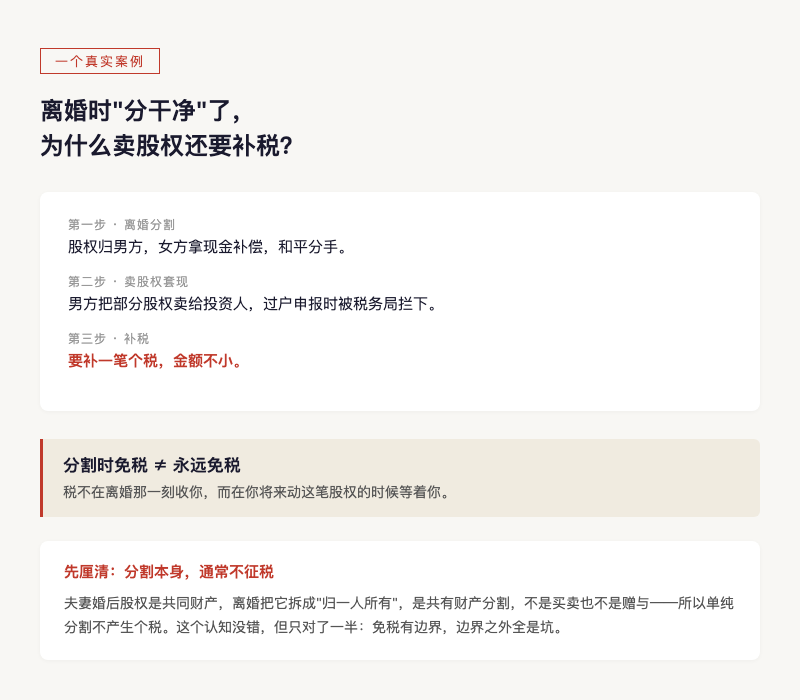
一、先厘清:分割本身,通常不征税
夫妻婚后取得的股权,是共同财产。离婚时把它从"两个人共有"拆成"归某一个人所有",法律上这叫共有财产的分割,不是买卖,也不是赠与。
所以,单纯的股权分割,不产生个人所得税。即便在税法眼里要把它当成"转让给配偶",也属于有正当理由的情形,不会按市场价去核定你一笔税。
这是对的,也是很多老板心里"离婚分割股权不交税"这个认知的来源。但这个认知只对了一半。
另一半是:这个"免税"是有边界的,而且边界之外全是坑。
二、三个红线,踩一个就是补税
红线一:现金补偿式的"买断",容易被认定为转让
回到开头的例子。股权归男方,女方拿现金补偿——这个操作在税务局的眼里,可能不是"分割共有财产",而是"男方用现金买下了女方那一半股权"。
一旦被认定为转让,女方的股权份额就变成了"卖"给男方,增值部分要按 20% 交个税。很多离婚协议里写的"补偿""折价",金额如果明显偏离股权实际价值,税务局完全有理由重新定性。
红线二:分割后对外转让,成本怎么算是大问题
这是最隐蔽、也最贵的一个坑。
假设你分得了股权,将来要卖给外人。个税的计算公式是:转让价减去成本,差额的 20%。
关键就在"成本"两个字。你离婚时分割股权没交税,但你取得股权的计税成本,沿用的还是当初那个原始出资额——可能是几十万、甚至几万块钱。而公司现在值几千万。
将来转让时,几千万的转让价,减去几十万的原始成本,中间的差额全都要按 20% 交税。婚变时省下的那笔税,到这里一分不少地补回来,而且因为时间久、凭证乱,往往补得更多。
红线三:协议写了、工商没改、税务没报,三张皮对不上
很多夫妻离婚,协议签了,但股权过户、工商变更登记拖了很久,甚至一直没办。税务申报更是没人想起来。
结果就是:名义股东和实际权利人分离。将来要转让、要融资、要上市,第一个卡住你的就是"这股权到底算谁的"——而只要这层关系不清,税务局就有理由按最不利的口径给你算税。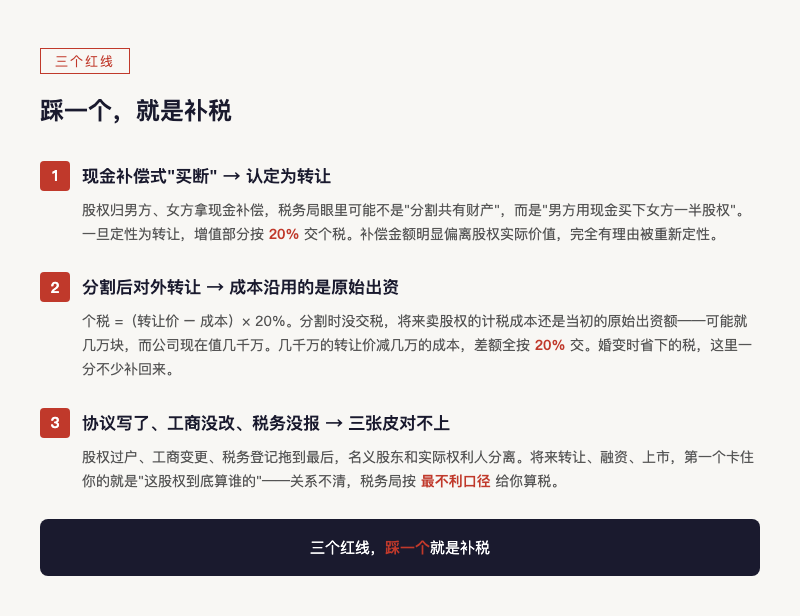
三、协议怎么签,才能不留尾
第一,股权定价要落地。协议里别只写"股权归谁",要写清楚股权对应公司净资产的基准日和作价依据。价格有据可查,将来被挑战时才有底牌。
第二,现金补偿单独说清性质。如果是共有财产分割的补偿,就明确写"系共同财产分割的折价款,非股权转让对价";如果确实是一方买断另一方的份额,那就要老老实实按转让处理,别想两头占——又想拿"分割免税",又想拿到足额现金,最后两头落空。
第三,把税务成本写进协议,谁承担要约定。分割股权表面不交税,但将来转让时的个税,是由分得股权的人承担的。这笔未来的税负,建议在协议里算明白、说清楚,别等真金白银往外掏的时候再吵架。
第四,手续闭环。离婚协议签完,立刻做股权过户、工商变更、税务登记。三样一样都不能少,一天都不能拖。这不是小事,是将来所有安排的地基。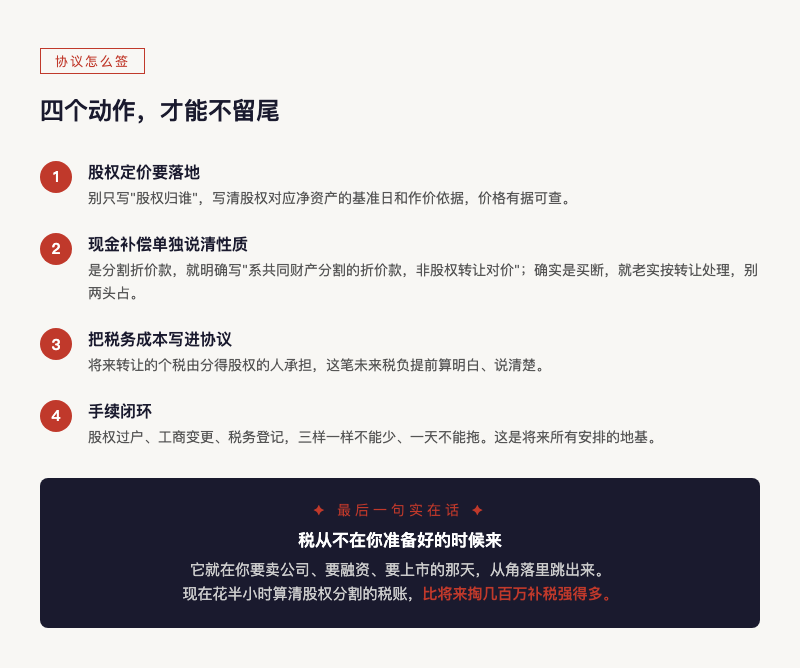
四、最后一句实在话
婚变是企业主最不愿意面对、又最容易手忙脚乱的事。情绪上头的时候,股权怎么分、税怎么算,往往没人愿意细想。
但税这个东西,从不在你准备好的时候来。它就在你将来某一天,要卖公司、要融资、要上市的时候,从角落里跳出来。
所以现在花半小时,把股权分割的税账算清楚,比将来掏几百万补税强得多。
离婚分股权"不交税"?三个红线,踩一个就是补税
作者:王舒琪来源:天鸿律师
一个创始人朋友前年离的婚。公司是他的,股权也在他名下。离婚协议里写得很清楚:股权归男方,女方拿一笔现金补偿,两人和平分手。 去年他把公司一部分股权卖给了投资人,套现离场。