“我买了百万额度的机动车安全统筹服务,出了事故,为什么还要我个人赔钱?”
这句话,在仙桃法院的一次庭审现场被反复提及。
说起车辆出险理赔,不少车主会把机动车安全统筹服务当成商业保险,但现实却并非如此。
难解的理赔困惑
2024年12月,发生的一起交通事故,经交警部门认定,驾驶人谢某承担事故全部责任。事故造成对方车辆受损,产生维修费5000余元。
无责方车辆投保了机动车损失保险,保险公司先行垫付全部维修款项后,依法取得保险人代位求偿权。在多次追偿无果的情况下,保险公司将肇事驾驶人谢某与出售统筹服务的某汽车服务公司一并诉至法院。
承办法官吴定帮审理查明,肇事车辆仅投保交强险,没有购买正规商业三者险。涉案驾驶人谢某在某汽车服务公司购买了第三者责任限额100万元的机动车安全统筹服务。案件开庭时,谢某始终认为:事故赔偿理应由某汽车服务公司承担,不该由自己出钱。
拨开迷雾的释法记
“简单下一份判决,固然可以分清是非,却消弭不了当事人认知上的误区,也达不到以案普法的社会效果。” 吴定帮认为,作出裁判不难,难的是把法理讲透,解开当事人心里的疙瘩。
面对谢某的不解,吴定帮一语点破关键:“这不是保险!”,随后耐心释法明理。
“汽车服务公司并不是持牌保险机构,机动车安全统筹服务不属于法律意义上的商业保险,它只是一份普通民事服务合同。发生事故后,侵权驾驶人才是对外赔偿的第一义务人。受害人或是行使代位求偿权的保险公司,不能直接要求统筹服务公司赔付。驾驶人赔付完毕之后,只能依据统筹服务合同,再另行向汽车服务公司主张权利。”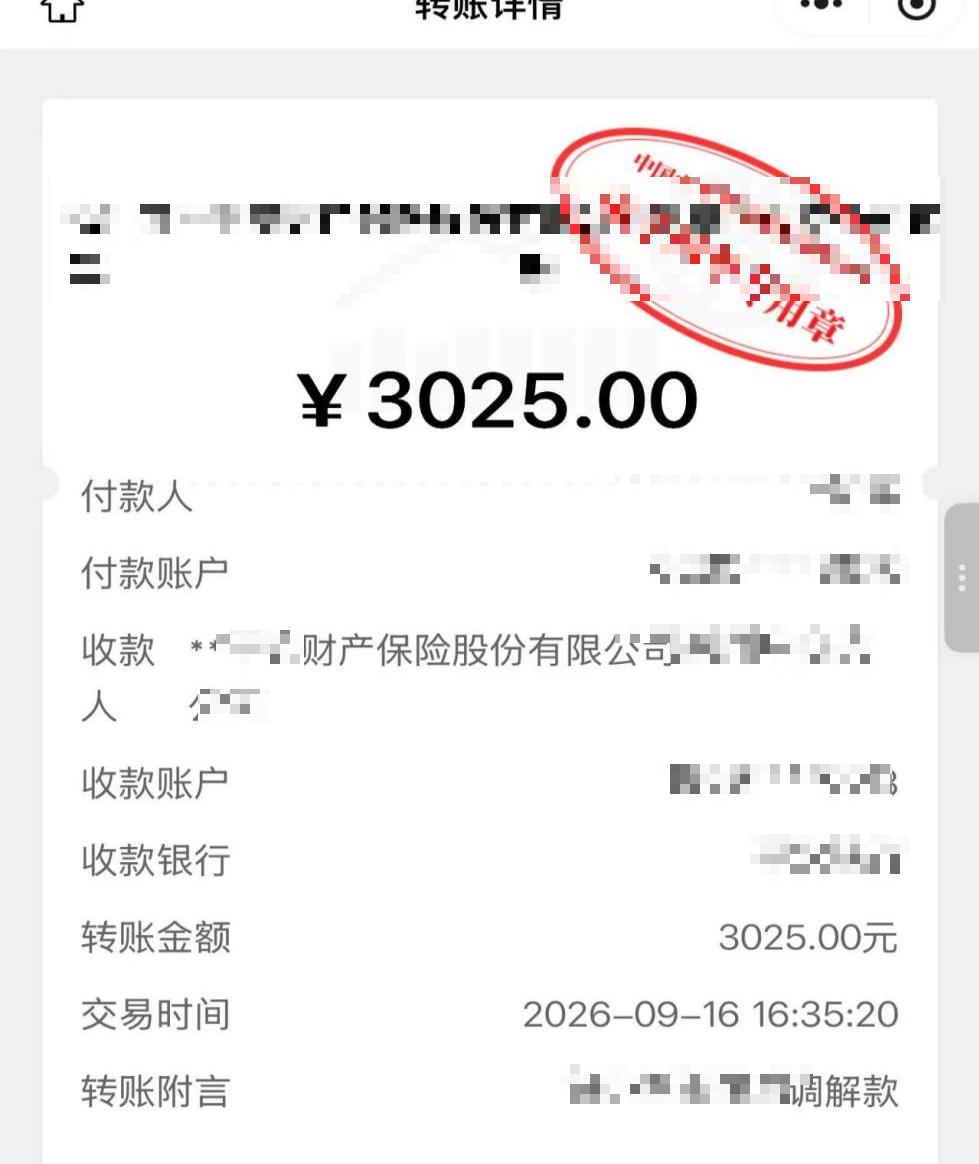
厘清复杂的法律关系之后,吴定帮着手开展调解疏导工作。一边向谢某讲清法律后果,一边与保险公司沟通协商。经过反复沟通,双方最终达成调解协议:肇事车辆驾驶人谢某一次性赔偿保险公司3025元,案件得到实质性化解。
机动车安全统筹服务≠商业保险。《中华人民共和国保险法》第六条规定:“保险业务由依照本法设立的保险公司以及法律、行政法规规定的其他保险组织经营,其他单位和个人不得经营保险业务。”保险业属于特许经营行业,车辆安全统筹不是保险业务,经营此类业务的公司未依法取得保险业务经营许可,进而导致安全统筹业务缺乏严格的偿付能力、准备金、消费者保护等监管约束,容易出现资金链断裂、经营者“跑路”等风险,一旦发生交通事故,车主可能面临无法足额赔偿的困境,权益保障存在重大风险。法官在此提醒广大车主,投保时务必擦亮眼睛,切勿混淆二者,谨慎选择统筹服务,优先购买正规保险产品,切实守护自身出行权益。
END
初审:胡 旺
核稿:尹玲玲
往期回顾
别忘了点赞+在看哦!